Bilan comptable et compte de résultat : un bénéfice ne garantit pas la trésorerie
Le bilan comptable décrit ce que l’entreprise possède et les ressources qui le financent à une date précise. Le compte de résultat explique si son activité a dégagé un bénéfice ou une perte pendant l’exercice. Les deux documents se complètent : une entreprise peut être bénéficiaire tout en manquant d’argent pour payer ses prochaines échéances.
Deux documents pour deux questions différentes
Pour distinguer bilan et compte de résultat, retenez leur question centrale. Le premier répond à « Quelle est la situation patrimoniale de l’entreprise à la clôture ? ». Le second répond à « Quel résultat l’entreprise a-t-elle produit pendant la période ? ».
Quiz : bilan comptable et compte de résultat
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
Un bilan peut ainsi être établi au 31 décembre, tandis que le compte de résultat couvre les opérations du 1er janvier au 31 décembre. L’exercice comptable ne coïncide toutefois pas nécessairement avec l’année civile.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date de clôture | Une période, appelée exercice comptable |
| Contenu principal | Actif et passif | Produits et charges |
| Question traitée | Que possède l’entreprise et comment se finance-t-elle ? | L’activité dégage-t-elle un bénéfice ou une perte ? |
| Utilité | Examiner le patrimoine, l’endettement et la structure financière | Analyser la formation du résultat |
Ces documents composent les comptes annuels avec l’annexe comptable, sous réserve des dispenses applicables. L’annexe apporte des précisions utiles sur les méthodes retenues et certains postes : elle aide à comprendre ce que les seuls montants ne révèlent pas.
Lire le bilan en reliant les biens à leur financement
L’actif : les ressources économiques détenues
L’actif regroupe notamment les biens, les créances et les disponibilités de l’entreprise. Il ne se limite donc pas à l’argent en banque. Une facture client non encore réglée représente une créance : elle figure à l’actif, mais n’est pas encore disponible pour payer un fournisseur.
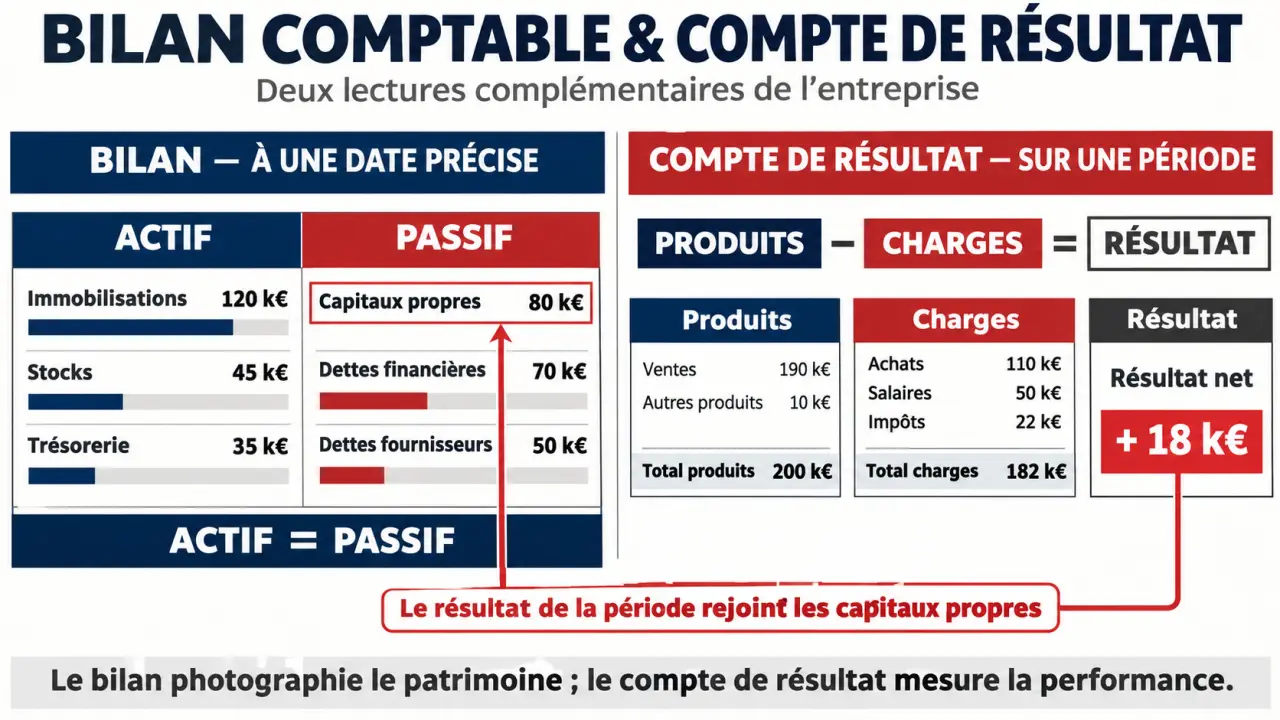
- L’actif immobilisé comprend les éléments destinés à servir durablement : matériel, logiciels, brevets ou participations financières.
- L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités.
Les immobilisations peuvent être présentées avec leur valeur brute, leurs amortissements ou dépréciations, puis leur valeur nette comptable. Une machine ancienne ne conserve donc pas nécessairement au bilan sa valeur d’achat.
Le passif : l’origine des financements
Le passif présente notamment les capitaux propres et les dettes. Les capitaux propres comprennent les apports, les réserves et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts bancaires, les sommes dues aux fournisseurs et les dettes fiscales et sociales.
Le total de l’actif est égal au total du passif. Cette égalité traduit l’équilibre comptable entre les emplois et les ressources. Elle ne prouve pas, à elle seule, que l’entreprise est financièrement solide : il faut aussi regarder la qualité des actifs et les échéances de remboursement.
Lire le compte de résultat sans le confondre avec le compte bancaire
Le compte de résultat rassemble les produits et les charges rattachés à l’exercice. Les produits comprennent notamment les ventes et prestations réalisées. Les charges correspondent notamment aux achats consommés, loyers, rémunérations, cotisations sociales, intérêts et dotations aux amortissements.
Résultat comptable = total des produits − total des charges. Si les produits dépassent les charges, l’entreprise réalise un bénéfice. Dans le cas inverse, elle enregistre une perte, également appelée déficit.
Comprendre d’où vient le résultat
Le résultat d’exploitation renseigne sur l’activité courante. Le résultat financier retrace notamment l’effet des charges d’intérêts et des produits financiers. Un résultat exceptionnel peut également apparaître pour les opérations répondant aux critères comptables correspondants. Le résultat net tient compte de l’ensemble des éléments, dont l’impôt sur les bénéfices lorsqu’il s’applique.
Cette décomposition évite une lecture trompeuse : une entreprise peut présenter un bénéfice net alors que son activité courante se dégrade. Il faut donc rechercher les postes qui expliquent le résultat, plutôt que s’arrêter à son montant final.
Pourquoi bénéfice et argent disponible diffèrent
En comptabilité d’engagement, une vente peut contribuer au résultat avant son encaissement. Inversement, une dotation aux amortissements réduit le résultat sans provoquer un paiement au moment de sa comptabilisation. Le remboursement du capital d’un emprunt réduit la trésorerie, mais ne constitue pas une charge du compte de résultat ; les intérêts, eux, en constituent une.
Imaginez une bulle de liquidité autour de l’entreprise : seuls les fonds immédiatement mobilisables permettent de régler une échéance aujourd’hui. Les stocks et les créances restent à l’extérieur tant qu’ils ne sont pas transformés en encaissements. Cette distinction invite à poser une question concrète devant un bilan : « Quand cet actif deviendra-t-il de l’argent, et sera-ce avant le paiement de mes dettes ? »
Un exemple cohérent pour relier les deux états
Prenons un exemple fictif simplifié. Une entreprise comptabilise 100 000 € de produits et 90 000 € de charges, tous éléments du résultat inclus. Elle réalise donc un bénéfice de 10 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 90 000 € |
| Bénéfice de l’exercice | 10 000 € |
À la même clôture, son bilan présente les postes suivants. Le bénéfice apparaît dans les capitaux propres, au passif : c’est le lien direct entre les deux documents.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capital et réserves | 30 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 10 000 € |
| Créances clients | 25 000 € | Emprunts | 25 000 € |
| Disponibilités | 5 000 € | Dettes fournisseurs, fiscales et sociales | 15 000 € |
| Total actif | 80 000 € | Total passif | 80 000 € |
L’entreprise affiche donc 10 000 € de bénéfice, mais seulement 5 000 € de disponibilités. Une partie de sa richesse est immobilisée ou attendue des clients. Si des dettes importantes arrivent à échéance avant les encaissements, une tension de trésorerie reste possible.
Une perte figurerait également dans les capitaux propres, en diminution de ceux-ci. Après la clôture, l’affectation du résultat détermine notamment sa mise en réserve, son report ou sa distribution éventuelle.
Une méthode de lecture pour prendre de meilleures décisions
Pour interpréter les comptes, distinguez trois dimensions : la rentabilité, qui met le résultat en rapport avec l’activité ou les moyens engagés ; la liquidité, qui concerne la capacité à payer à court terme ; et la solvabilité, qui porte sur la capacité à faire face à ses engagements.
- Vérifiez la période et le périmètre. Comparer deux exercices de durées différentes peut fausser l’analyse.
- Expliquez l’évolution du résultat. Regardez les ventes, les principales charges et les opérations non récurrentes.
- Examinez les créances et les stocks. Leur hausse peut absorber de la trésorerie, même lorsque les ventes progressent.
- Rapprochez disponibilités et échéances. Le montant total des dettes ne suffit pas : leur calendrier compte aussi.
- Comparez plusieurs exercices. Une tendance est souvent plus instructive qu’un montant isolé.
Le dirigeant utilise cette lecture pour piloter son activité ; une banque l’examine pour apprécier un financement. Un expert-comptable peut aider à expliquer les variations, distinguer résultat comptable et résultat fiscal, et construire un prévisionnel de trésorerie. L’objectif n’est pas seulement de comprendre les comptes passés, mais d’anticiper les décisions à prendre.