Modèle de compte de résultat : calculez le bénéfice et repérez les charges qui pèsent sur l’activité
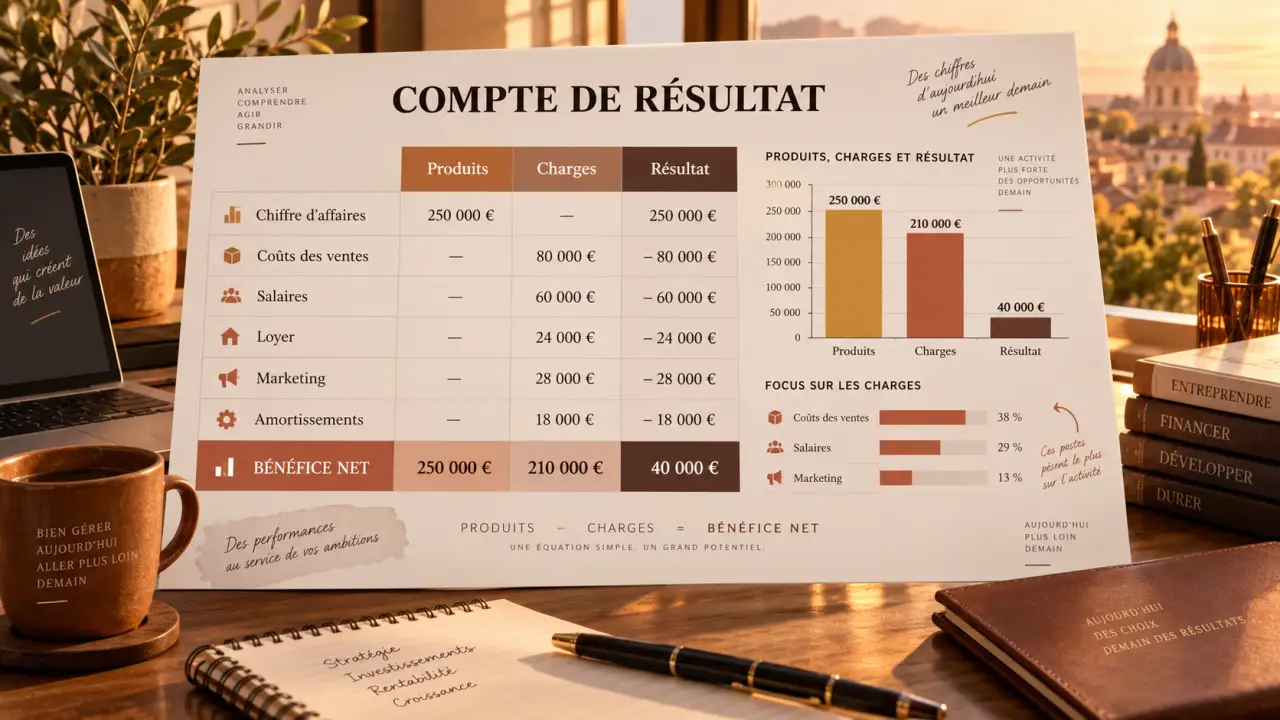
Un modèle de compte de résultat transforme une liste de ventes, de factures et de dépenses en une réponse claire : l’activité a-t-elle généré un bénéfice ou une perte sur une période donnée ? Utilisable pour analyser une année écoulée ou bâtir un prévisionnel, ce tableau sépare les produits des charges afin de calculer le résultat net.
À quoi sert un compte de résultat dans une entreprise ?
Le compte de résultat est un document comptable qui retrace l’activité d’une entreprise pendant un exercice, généralement de 12 mois. Contrairement au bilan comptable, qui présente ce que l’entreprise possède et doit à une date précise, il décrit ce qui s’est passé au fil de la période : les revenus acquis ou encaissés, les coûts engagés et le résultat obtenu.
Il sert à établir les comptes annuels, mais aussi à piloter l’entreprise. Un dirigeant peut y repérer une baisse de marge, l’augmentation des achats, le poids des salaires ou le niveau des frais financiers. Les banques et les investisseurs l’examinent également pour apprécier la rentabilité et la viabilité d’un projet.
Le principe est direct : lorsque les produits sont supérieurs aux charges, l’entreprise dégage un bénéfice. Dans le cas inverse, elle enregistre une perte. Le résultat net comptable obtenu à la fin du tableau est ensuite reporté dans le bilan.
Les lignes indispensables d’un modèle de compte de résultat
Un modèle de compte de résultat fiable ne se limite pas à deux colonnes « recettes » et « dépenses ». Il organise les opérations selon leur nature pour distinguer ce qui relève de l’activité courante, du financement ou d’événements inhabituels. Les charges proviennent habituellement des comptes de classe 6 et les produits des comptes de classe 7.
Produits et charges d’exploitation
Les produits d’exploitation correspondent à l’activité principale : chiffre d’affaires issu des ventes de marchandises, prestations de services, production vendue, production stockée ou production immobilisée selon le cas. Dans un tableau comptable, le chiffre d’affaires est généralement renseigné hors taxes.
Les charges d’exploitation regroupent notamment les achats, les variations de stocks, les loyers, les assurances, les honoraires, les frais de transport, les salaires, les cotisations sociales, les impôts et taxes, ainsi que les dotations aux amortissements. Cette partie permet d’évaluer le résultat d’exploitation, c’est-à-dire la performance de l’activité avant son financement et les éléments non récurrents.
Résultat financier et résultat exceptionnel
Les produits financiers, comme des intérêts perçus, et les charges financières, comme les intérêts d’emprunt, déterminent le résultat financier. Les opérations inhabituelles sont placées dans les produits et charges exceptionnels. Cette séparation permet de distinguer une rentabilité régulière d’un gain ponctuel ou d’une dépense isolée.
Les trois résultats intermédiaires, exploitation, financier et exceptionnel, aident à comprendre l’origine du résultat final. Après prise en compte, le cas échéant, de la participation des salariés et de l’impôt sur les bénéfices, on obtient le résultat net.
Un exemple de tableau à reprendre dans Excel ou Google Sheets
Voici un compte de résultat simplifié. Il peut être copié dans un fichier Excel, Google Sheets ou un logiciel de gestion. Les montants sont exprimés hors taxes et illustrent la logique de calcul, sans reproduire un format réglementaire exhaustif.
| Poste | Montant |
|---|---|
| Chiffre d’affaires | 200 000 € |
| Autres produits d’exploitation | 10 000 € |
| Total des produits d’exploitation | 210 000 € |
| Achats et charges externes | 50 000 € |
| Salaires, charges sociales et impôts | 70 000 € |
| Dotations aux amortissements | 30 000 € |
| Total des charges d’exploitation | 150 000 € |
| Résultat d’exploitation | 60 000 € |
| Produits financiers | 5 000 € |
| Charges financières | 10 000 € |
| Résultat financier | -5 000 € |
| Résultat exceptionnel | 0 € |
| Impôt sur les bénéfices | 0 € |
| Résultat net | 55 000 € |
Dans cet exemple, l’entreprise dégage 60 000 € grâce à son activité courante. Les charges financières réduisent ensuite ce montant de 5 000 €. Comme l’impôt sur les bénéfices est égal à zéro dans le tableau, le résultat net atteint 55 000 €. Le calcul général reste le même : total des produits moins total des charges = résultat net.
Remplir le modèle sans fausser son résultat
Avant de compléter le tableau, choisissez une période homogène : mois, trimestre ou exercice annuel. Pour les comptes annuels, reprenez les écritures comptables de l’exercice concerné. Pour un suivi de gestion, utilisez des données à jour et appliquez la même méthode chaque mois afin de rendre les comparaisons utiles.
- Listez toutes les ventes et prestations réalisées pour déterminer le chiffre d’affaires.
- Recueillez les achats, les factures fournisseurs, les rémunérations, les prélèvements, les frais bancaires et les autres dépenses.
- Classez chaque montant dans la bonne rubrique : exploitation, financier ou exceptionnel.
- Faites apparaître les sous-totaux, puis calculez les résultats intermédiaires.
- Vérifiez que les montants sont tous exprimés selon la même base, notamment hors taxes lorsque le tableau est destiné à la comptabilité.
Le point souvent négligé concerne les dépenses qui ne se comportent pas comme une simple facture. Un amortissement répartit progressivement le coût d’un ordinateur, d’un véhicule ou d’un équipement utilisé durablement. Le coût de cet achat n’est donc pas toujours concentré sur le seul mois du règlement. L’intégrer par des dotations aux amortissements rapproche le coût de l’actif des périodes où il contribue réellement à l’activité et donne une lecture plus juste de la performance.
Les erreurs qui brouillent la lecture
Ne mélangez pas les dépenses personnelles du dirigeant avec celles de l’entreprise. Évitez aussi de classer chaque encaissement comme du chiffre d’affaires : un emprunt reçu n’est pas une vente. À l’inverse, le remboursement du capital d’un emprunt ne constitue pas une charge dans le compte de résultat, alors que ses intérêts sont des charges financières.
Enfin, un résultat net positif ne signifie pas automatiquement que la trésorerie est confortable. Une facture peut être comptabilisée avant son règlement, et un investissement peut consommer de la trésorerie sans apparaître intégralement en charge. Il faut donc rapprocher le compte de résultat des flux bancaires et du bilan.
Choisir entre modèle simplifié, normal et prévisionnel
Le bon format dépend du besoin. Un modèle simplifié convient au suivi courant d’un indépendant ou d’une petite structure. Il rassemble les principaux produits et charges sans multiplier les rubriques. Pour produire des comptes annuels, l’entreprise doit toutefois respecter la présentation adaptée à son régime et à sa situation comptable, souvent avec l’appui d’un expert-comptable.
Le modèle normal est plus détaillé. Il distingue davantage de postes et facilite l’analyse de la marge, des charges de personnel, des amortissements ou des éléments exceptionnels. Il devient pertinent dès que l’activité se diversifie, que les volumes augmentent ou que des partenaires financiers demandent une lecture précise.
Le compte de résultat prévisionnel reprend la même structure, mais avec des hypothèses : volumes de vente, prix, délais de règlement, achats, recrutement, emprunts et dépenses à venir. Dans un projet de création d’entreprise, il couvre souvent les trois premières années d’activité. Son intérêt n’est pas de prédire exactement l’avenir, mais de tester si le chiffre d’affaires envisagé peut absorber les charges et d’identifier le seuil de rentabilité.
Pour qu’un fichier reste exploitable, conservez une colonne par période, une colonne « prévisionnel » et une colonne « réalisé ». L’écart entre les deux fait rapidement ressortir une vente retardée, une hausse de coût ou une marge insuffisante. Le modèle de compte de résultat devient alors un outil de décision, et pas seulement un document établi à la clôture.