Logiciel d’analyse financière : choisir des chiffres vérifiables plutôt qu’un joli tableau de bord
Un logiciel d’analyse financière doit vous aider à comprendre la rentabilité, repérer les tensions de trésorerie et préparer vos décisions. Le bon choix dépend moins du nombre de graphiques proposés que de trois capacités : reprendre vos données sans les déformer, expliquer les calculs et simuler des hypothèses adaptées à votre activité.
Avant de comparer les offres, précisez ce que vous attendez de l’outil : diagnostiquer une entreprise, suivre ses performances ou construire un prévisionnel. Ces usages se recoupent, mais ne demandent ni les mêmes données ni les mêmes fonctionnalités.
Partir de la décision à prendre, pas du catalogue de fonctionnalités
L’expression logiciel d’analyse financière recouvre plusieurs catégories d’outils. Certains exploitent surtout les comptes annuels pour produire un diagnostic. D’autres assurent un suivi mensuel à partir de données comptables et opérationnelles. D’autres encore privilégient les budgets et les projections. Une solution pertinente pour étudier un bilan ne répond donc pas nécessairement à un besoin de pilotage quotidien.
Diagnostiquer la santé financière d’une entreprise
Pour analyser une entreprise avant un financement, une acquisition ou une relation commerciale, recherchez un outil capable de rapprocher le bilan et le compte de résultat sur plusieurs exercices. L’enjeu est d’identifier les tendances : évolution des marges, poids de l’endettement, capacité à financer le cycle d’exploitation et cohérence entre croissance et ressources financières.
Le logiciel doit permettre de consulter les postes derrière chaque indicateur. Un ratio isolé ne suffit pas : sa lecture dépend du secteur, de la saisonnalité, des méthodes comptables et des événements exceptionnels.
Piloter l’activité et préparer les arbitrages
Pour une direction de PME, la priorité peut être de comparer le réalisé au budget, d’expliquer les écarts et d’anticiper les besoins de financement. Un suivi par activité, établissement ou projet devient alors plus utile qu’un rapport annuel très détaillé. Vérifiez que ces axes existent dans vos données : le logiciel ne peut pas produire une rentabilité fiable par client si les charges et les produits ne sont pas correctement affectés.
Formulez votre besoin comme une décision concrète : recruter, investir, négocier un délai fournisseur ou revoir un tarif. Cette formulation rend les démonstrations commerciales beaucoup plus faciles à évaluer.
Exiger des indicateurs lisibles et des calculs traçables
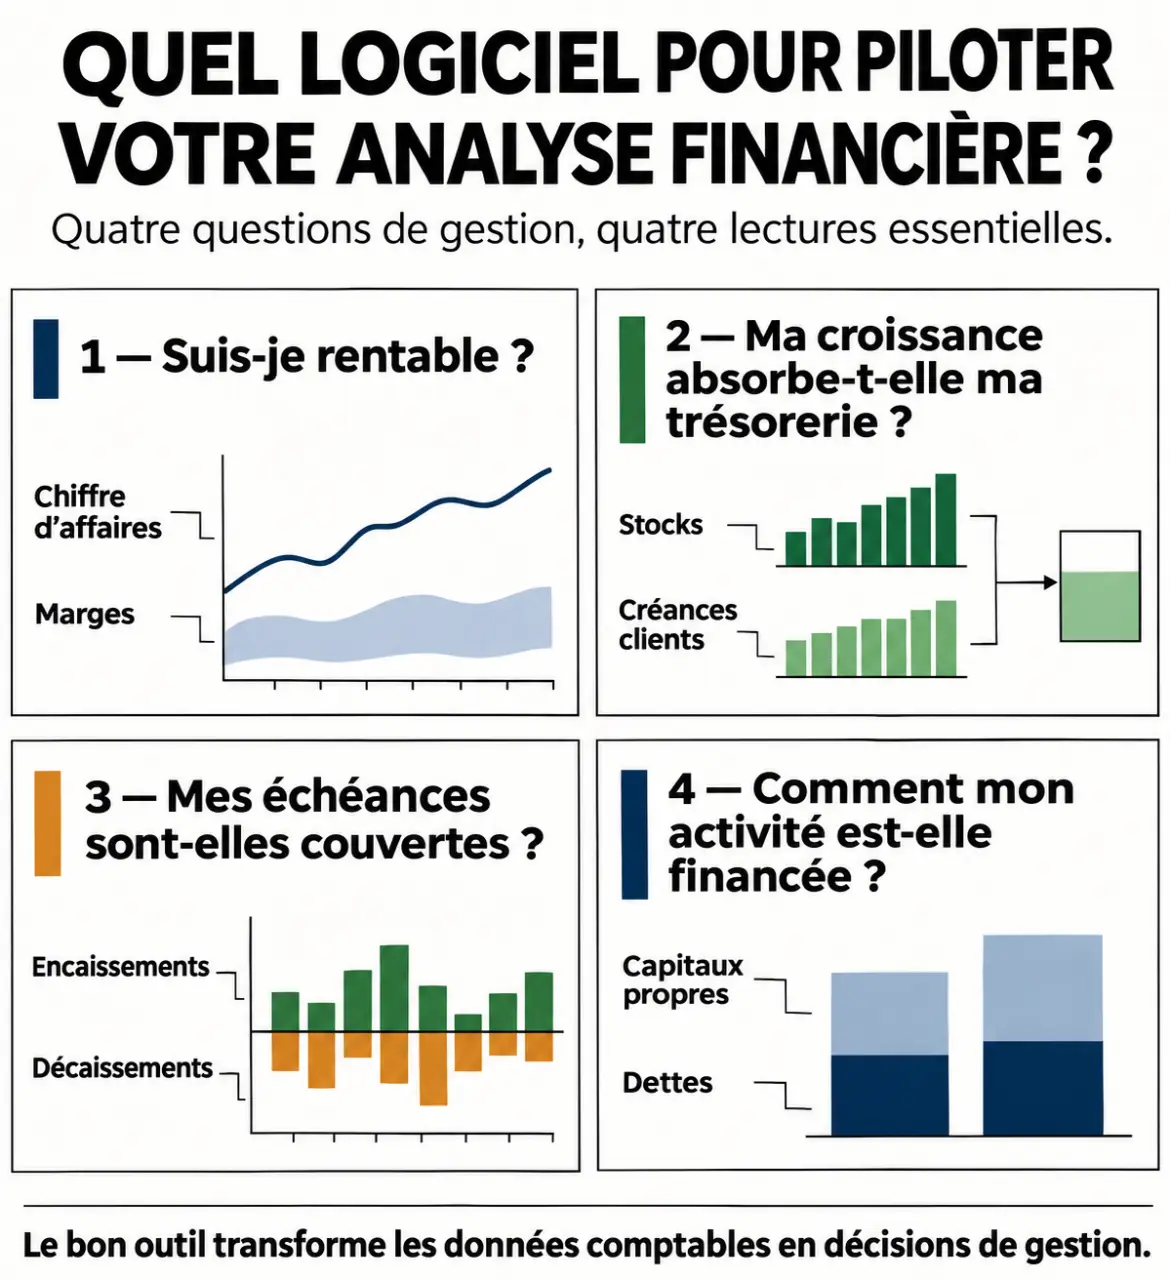
Un tableau de bord utile ne présente pas tous les ratios possibles. Il relie quelques indicateurs à des questions de gestion et permet de remonter jusqu’aux données d’origine. La définition des calculs doit rester accessible, notamment lorsque plusieurs utilisateurs comparent leurs analyses.
| Question de gestion | Éléments à analyser | Point de vigilance |
|---|---|---|
| L’activité est-elle rentable ? | Chiffre d’affaires, marges, résultat d’exploitation | Distinguer les effets récurrents des opérations exceptionnelles |
| La croissance consomme-t-elle du cash ? | Stocks, créances clients, dettes fournisseurs, besoin en fonds de roulement | Tenir compte de la saisonnalité et des délais réels |
| L’entreprise peut-elle faire face à ses échéances ? | Trésorerie, encaissements, décaissements, remboursements | Ne pas confondre résultat comptable et argent disponible |
| Le financement est-il équilibré ? | Capitaux propres, dettes financières, ressources stables | Examiner les échéances et pas seulement le montant total des dettes |
Demandez aussi comment sont gérés les retraitements : reclassement d’un compte, neutralisation d’un produit exceptionnel ou modification d’une hypothèse. Un retraitement doit être explicite et documenté, sans effacer la donnée initiale. Sinon, deux rapports peuvent afficher des résultats différents sans que personne sache pourquoi.
La distinction entre bénéfice et liquidités mérite une attention particulière. Une entreprise peut vendre davantage tout en manquant de trésorerie si ses clients règlent tard ou si ses stocks augmentent. L’outil doit rendre ce décalage visible, plutôt que laisser un résultat positif masquer une tension de paiement.
Vérifier la circulation des données avant la qualité des graphiques
La fiabilité de l’analyse commence à l’importation. Identifiez les systèmes à connecter : comptabilité, facturation, gestion commerciale, paie ou banques, selon votre besoin. Un connecteur annoncé comme disponible ne garantit pas que tous les champs utiles seront repris, ni que la synchronisation conviendra à votre rythme de travail.
Tester les imports sur un cas réel
Utilisez un jeu de données représentatif pour contrôler les correspondances de comptes, les périodes, les signes et les éventuels doublons. Si vous travaillez en France avec un fichier des écritures comptables, vérifiez sa prise en charge effective et les contrôles réalisés à l’import. Pour plusieurs sociétés, examinez aussi la gestion des plans comptables et des opérations entre entités lorsque la consolidation est nécessaire.
- Rapprochez les totaux importés avec ceux de la comptabilité.
- Vérifiez le traitement d’un exercice incomplet ou décalé.
- Contrôlez la visibilité des données manquantes et des erreurs.
- Testez une correction puis une nouvelle importation.
Organiser les accès et conserver une sortie possible
Les données financières ne doivent pas être accessibles indistinctement à tous les collaborateurs. Examinez les droits par rôle ou entité, la journalisation des modifications, les sauvegardes et les modalités de restauration. Pour une solution hébergée, demandez où sont conservées les données et quelles dispositions contractuelles encadrent leur traitement.
La réversibilité compte autant que l’entrée des données. Vous devez pouvoir récupérer les historiques, les hypothèses et les rapports dans des formats exploitables. Un simple export des graphiques ne suffit pas à reprendre votre travail dans un autre environnement.
Mettre le prévisionnel à l’épreuve des imprévus
Un prévisionnel utile ne prolonge pas mécaniquement les courbes passées. Il repose sur des hypothèses identifiables : volumes vendus, prix, recrutements, investissements et délais de règlement. Le logiciel doit permettre de les modifier séparément et de comprendre leurs conséquences sur le résultat comme sur la trésorerie.
Pensez votre plan de trésorerie comme un radeau : sa solidité ne dépend pas seulement de la quantité de provisions embarquées, mais aussi de leur répartition et des points de fragilité. Une moyenne annuelle rassurante peut cacher un mois où plusieurs décaissements se cumulent. Testez donc le passage le plus étroit : salaires, échéance fiscale et remboursement d’emprunt avant l’encaissement d’un client important. Cette lecture par échéances révèle ce qu’un solde de fin d’année laisse invisible.
Lors d’un essai, construisez un scénario central et un scénario dégradé. Décalez un encaissement, réduisez les ventes ou augmentez un coût important. Regardez si les impacts se propagent de façon cohérente et si les hypothèses restent faciles à retrouver. L’objectif n’est pas de prédire exactement l’avenir, mais de savoir quelles variables surveiller et quand agir.
Si l’outil propose des commentaires automatiques ou une assistance par intelligence artificielle, vérifiez les chiffres qui les justifient. Une explication fluide ne remplace ni une formule contrôlable ni la connaissance de votre activité.
Comparer le coût réel et réussir un essai avant de s’engager
Le tarif affiché ne résume pas le coût du logiciel. Ajoutez les frais éventuels de paramétrage, de connexion, de formation et d’assistance. Vérifiez également les limites liées au nombre d’utilisateurs, de sociétés, de scénarios ou d’années d’historique. Une offre peu chère peut devenir contraignante si chaque besoin courant nécessite une option.
Un tableur peut suffire pour une analyse ponctuelle avec peu de données et des calculs bien maîtrisés. Un logiciel spécialisé devient plus pertinent lorsque les mises à jour se répètent, que plusieurs personnes interviennent ou que la traçabilité devient difficile à maintenir. Le changement doit réduire les manipulations fragiles, pas simplement déplacer les copier-coller.
Pour départager les solutions, imposez le même exercice à chacune :
- Importer vos données et rapprocher les totaux.
- Produire les indicateurs nécessaires à votre décision.
- Expliquer un écart ou un ratio inhabituel.
- Modifier une hypothèse et suivre ses effets.
- Exporter le travail et vérifier sa réutilisation.
Retenez finalement l’outil dont votre équipe comprend les résultats et peut assurer la mise à jour. La meilleure analyse financière reste celle que l’on peut vérifier, expliquer et utiliser pour décider.