Écriture de stocks : annuler le stock initial pour fiabiliser le résultat
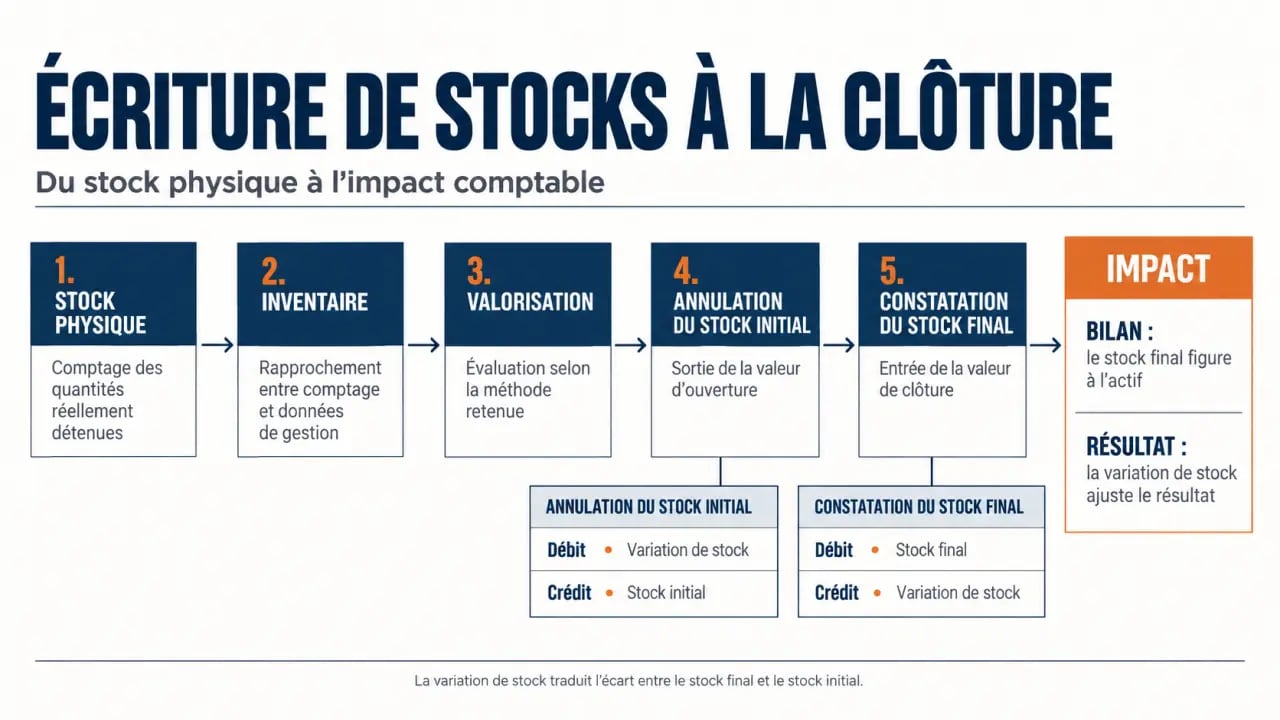
Une écriture de stocks ne consiste pas à enregistrer un simple comptage de fin d’année. Elle rattache les achats consommés, les marchandises vendues et la production réalisée au bon exercice. À la clôture, l’entreprise annule la valeur du stock initial, puis constate le stock final issu de l’inventaire physique et de sa valorisation. Le stock final apparaît à l’actif du bilan, tandis que la variation de stock modifie le résultat.
La logique d’une écriture de stocks à la clôture
Les achats comptabilisés pendant l’exercice ne correspondent pas nécessairement à ce qui a été consommé ou vendu. Une matière première peut rester en magasin, une marchandise peut ne pas avoir trouvé preneur et un produit fini peut attendre d’être livré. L’écriture de stocks évite donc de traiter comme une charge de l’exercice des biens encore détenus à la date de clôture.
Calculateur de variation de stock
Calculez la consommation ou le coût des marchandises vendues ainsi que la variation de votre stock, à partir des montants de l’exercice.
Formule de consommation : stock initial + achats de l’exercice − stock final
Résultats
Rappel : ce calculateur fournit une estimation pédagogique à partir des montants saisis. Il ne remplace pas la valorisation comptable des stocks ni le choix des comptes 603 ou 713, qui dépend de la nature du stock et du traitement comptable applicable.
Avec la méthode la plus courante, l’inventaire intermittent, les comptes de stocks ne sont régularisés qu’à l’inventaire, généralement en fin d’exercice. La démarche suit une séquence simple : compter, contrôler, valoriser, annuler l’ancien stock comptable et enregistrer le nouveau. Ces opérations sont habituellement passées dans le journal des opérations diverses.
Pour les matières et les marchandises, la formule est la suivante : stock initial + achats - stock final = consommation ou coût des marchandises vendues. Un stock final élevé signifie qu’une part plus importante des achats n’a pas encore été consommée ou vendue. La charge de l’exercice diminue donc. À l’inverse, une baisse du stock augmente la charge retenue.
Partir d’un inventaire physique et d’une valeur fiable
Compter ce que l’entreprise possède réellement
L’inventaire physique doit refléter les quantités réellement présentes à la date de clôture : articles en réserve, matières en atelier, emballages, produits finis et en-cours. Les écarts entre les fiches de stock et le comptage sont à analyser avant la saisie : erreur de réception, sortie non enregistrée, casse, rebut, vol ou confusion de référence. Comptabiliser le chiffre théorique sans cette vérification peut produire un bilan artificiellement gonflé.
Le comptage doit aussi distinguer les biens appartenant à l’entreprise de ceux qu’elle détient pour le compte d’un tiers. Un lot stocké chez un sous-traitant reste à identifier séparément s’il appartient à l’entreprise. À l’inverse, un bien confié par un client ne doit pas augmenter son actif. Cette vérification met en cohérence les quantités inventoriées et le montant inscrit au bilan.
Valoriser selon la nature des biens
Les matières premières, fournitures, approvisionnements et marchandises sont valorisés hors taxes à leur coût d’achat. Les produits finis, produits intermédiaires et en-cours sont évalués à leur coût de production. Un produit fabriqué incorpore généralement les matières, la main-d’œuvre et les charges de production pertinentes. Une marchandise revendue en l’état relève, elle, d’un coût d’acquisition.
La valeur retenue doit rester prudente. Un article obsolète, détérioré ou difficilement vendable ne doit pas être maintenu à une valeur supérieure à ce qu’il permettra raisonnablement de récupérer. Une dépréciation peut alors être nécessaire, indépendamment de l’écriture de variation de stock. Les feuilles de comptage, les justificatifs de prix et la méthode de valorisation doivent être conservés pour expliquer le passage entre le stock physique et le montant comptabilisé.
Choisir les comptes du PCG sans mélanger les catégories
Les stocks figurent en classe 3. Le compte de stock traduit la nature du bien détenu ; le compte de variation porte son effet sur le compte de résultat. Les correspondances courantes sont les suivantes :
| Nature du stock | Compte de stock | Compte de variation |
|---|---|---|
| Matières premières et fournitures | 31 | 6031 |
| Autres approvisionnements | 32 | 6032 |
| En-cours de production de biens | 33 | 7133 |
| En-cours de production de services | 34 | 7134 |
| Produits intermédiaires et finis | 35 | 7135 |
| Marchandises | 37 | 6037 |
Des subdivisions peuvent être créées pour suivre plus finement l’activité : le compte 310 pour les matières premières, le compte 355 pour les produits finis ou le compte 370 pour les marchandises, par exemple. Le règlement ANC 2022-06 a modifié le Plan comptable général. Ses dispositions s’appliquent obligatoirement aux exercices ouverts à compter du 1er janvier 2025. Le paramétrage du plan de comptes doit donc être vérifié, notamment lorsque l’entreprise utilise des comptes détaillés.
Passer les écritures de stock initial et de stock final
Pour les matières, approvisionnements et marchandises, deux écritures de régularisation sont nécessaires à la clôture. La première annule le stock qui figurait au bilan à l’ouverture. La seconde inscrit la valeur réellement inventoriée à la fin de l’exercice.
Annuler le stock initial
L’annulation retire du bilan la valeur héritée de l’exercice précédent et la réintègre dans les charges via le compte de variation. Pour un stock initial de marchandises de 15 000 €, l’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6037 | Variation des stocks de marchandises | 15 000 € | |
| 37 | Stock de marchandises | 15 000 € |
Constater le stock final
Si l’inventaire valorisé révèle un stock final de marchandises de 9 000 €, l’entreprise débite le compte 37 et crédite le compte 6037 pour 9 000 €. Le bilan présente alors le stock final réel. Le compte 6037 présente un solde débiteur de 6 000 € : le stock a diminué, ce qui augmente le coût des marchandises vendues et réduit le résultat par rapport à une situation où le stock serait resté stable.
Pour les produits finis et les en-cours, le mécanisme de bilan est comparable, mais les comptes de variation 7133, 7134 ou 7135 sont utilisés. Le sens économique diffère : ces comptes suivent la production stockée. Un produit fabriqué ne doit donc pas être comptabilisé comme une marchandise, et un compte 603 ne doit pas être appliqué à un en-cours de production.
Extourne et inventaire permanent : sécuriser le suivi sur l’exercice suivant
Les écritures d’inventaire peuvent être extournées à l’ouverture de l’exercice suivant. L’extourne reprend les montants en sens inverse, afin que les comptes de charges et de produits repartent sans l’incidence de la régularisation précédente. De nombreux logiciels permettent de marquer les écritures de clôture comme « à extourner » et de générer automatiquement l’opération d’ouverture. Cette automatisation ne dispense pas de contrôler les comptes et les montants.
L’inventaire permanent fonctionne autrement : chaque entrée et chaque sortie met à jour les quantités et, selon l’organisation retenue, la valeur du stock au fil de l’activité. Il donne une vision plus régulière des disponibilités et du coût des sorties, mais exige des procédures rigoureuses pour les réceptions, les préparations, les retours et les mouvements internes. Un inventaire physique reste nécessaire pour confronter le système à la réalité.
Avec l’inventaire intermittent, les achats sont enregistrés pendant l’année, puis les stocks sont surtout régularisés à la clôture. Avec l’inventaire permanent, les entrées et les sorties sont suivies en continu et contrôlées périodiquement par un inventaire physique. Dans les deux méthodes, la valeur finale doit être justifiée, les écarts expliqués et le stock final rapproché de l’actif inscrit au bilan.
Avant de valider l’écriture de stocks, vérifiez la cohérence entre le comptage, la valorisation, les comptes de classe 3, les comptes 603 ou 713 et l’extourne prévue. Ce contrôle sécurise le résultat et la présentation du patrimoine de l’entreprise.