Bilan financier d’association : le compte bancaire ne suffit pas pour comprendre l’actif et le passif
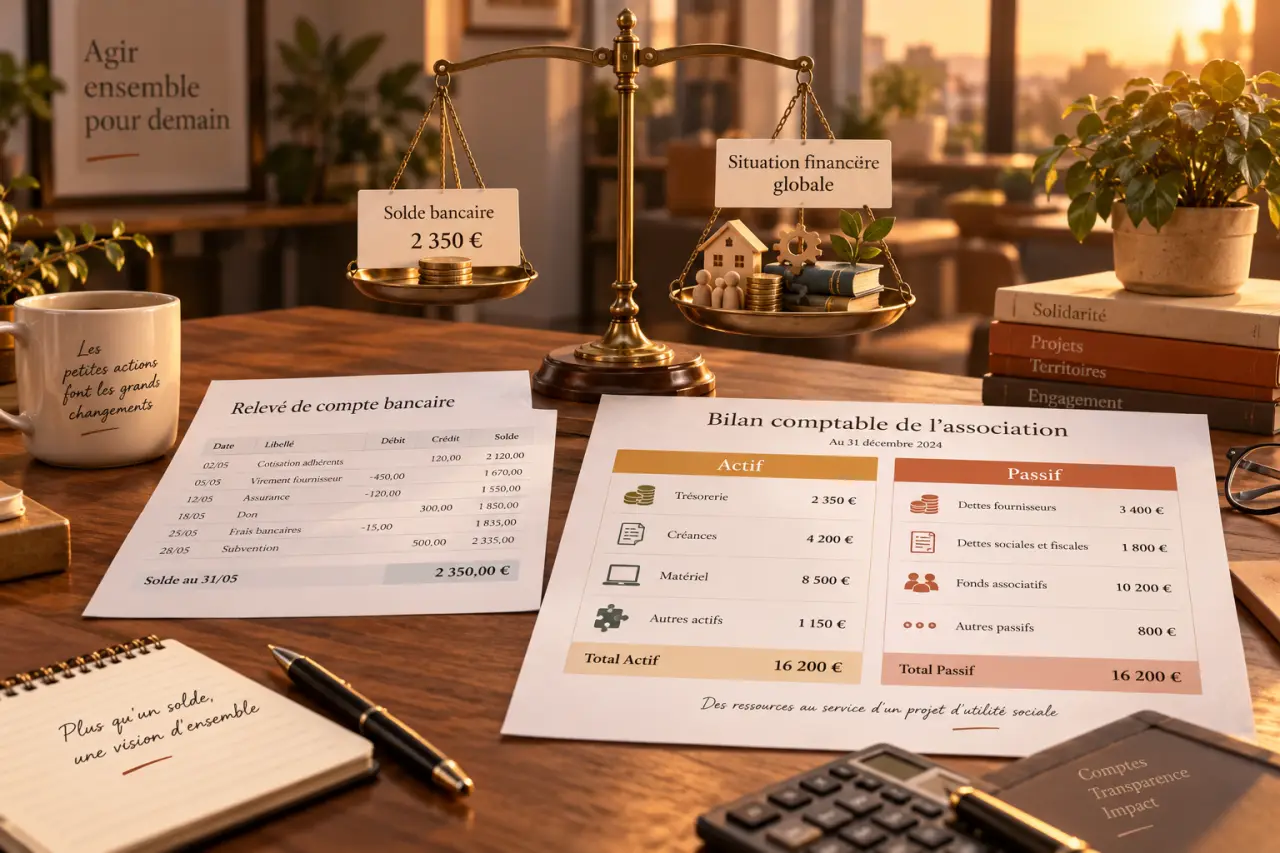
Le bilan financier décrit, à une date précise, ce que possède une association, ce qu’elle doit recevoir et les ressources qui financent son activité. La loi du 1er juillet 1901 ne l’impose pas à toutes les associations, mais il reste utile pour rendre compte aux adhérents, préparer une demande de subvention et suivre la situation financière. La première distinction à faire concerne le solde bancaire, qui ne remplace pas un véritable bilan construit autour de l’actif et du passif.
Le bilan financier ne se confond pas avec le compte bancaire
Un bilan est une photographie du patrimoine de l’association à la clôture de son exercice comptable. Il présente deux ensembles qui doivent aboutir au même total : l’actif, c’est-à-dire ce que l’association possède ou doit recevoir, et le passif, qui indique l’origine des ressources ainsi que les sommes restant dues.
Quiz : Comprendre le bilan financier d'une association
Le compte de résultat répond à une autre question : l’association a-t-elle dégagé un excédent ou un déficit pendant l’exercice ? Il recense les produits, comme les cotisations, les dons, les ventes ou les subventions, ainsi que les charges, telles que les loyers, les achats, les assurances ou les salaires. Le résultat de l’exercice est ensuite présenté au passif du bilan.
Le rapport financier est un document de présentation destiné aux membres et, parfois, aux financeurs. Il commente les comptes, explique les écarts et met les chiffres en perspective avec les projets de l’association. Les comptes annuels regroupent généralement le bilan, le compte de résultat et les annexes comptables.
Pourquoi le solde bancaire ne suffit pas
Un relevé bancaire indique l’argent disponible sur le compte, mais pas la situation complète de l’association. Une subvention accordée mais non encore versée, des factures reçues mais non payées ou des cotisations restant à encaisser peuvent ne pas apparaître dans la trésorerie. Réduire le bilan au solde bancaire donne donc une image incomplète, voire trompeuse, de la situation financière.
Un déséquilibre peut apparaître avant que la caisse ne soit vide. Une trésorerie confortable peut masquer des dépenses déjà engagées ou une subvention réservée à un projet précis. Le bilan permet de distinguer les liquidités disponibles des sommes promises, affectées ou dues. Il devient alors un outil de pilotage, et non un simple constat établi trop tard.
Quelles associations doivent établir un bilan et des comptes annuels ?
La loi du 1er juillet 1901 ne crée pas, à elle seule, une obligation générale de produire un bilan financier pour chaque association. Les statuts peuvent toutefois imposer une comptabilité précise et une présentation annuelle des comptes à l’assemblée générale. En pratique, les obligations se renforcent lorsque l’activité, les financements ou les engagements de l’association prennent de l’ampleur.
| Situation de l’association | Conséquence comptable à vérifier |
|---|---|
| Petite association financée par les cotisations et des activités modestes | Une comptabilité de trésorerie peut être adaptée, sauf clause statutaire ou exigence particulière d’un financeur. |
| Association recevant plus de 153 000 euros d’aides publiques annuelles ou de dons | L’établissement de comptes annuels et les obligations de publicité doivent être examinés. |
| Association dépassant deux des trois seuils suivants : 3 100 000 euros de bilan, 1 550 000 euros de chiffre d’affaires, 50 salariés | Des obligations comptables renforcées peuvent s’appliquer, avec le recours éventuel à un commissaire aux comptes selon le cas. |
| Association financée à plus de 50 % par des collectivités territoriales ou à plus de 75 000 euros | Des exigences particulières de transparence et de présentation des comptes sont à vérifier. |
| Association reconnue d’utilité publique, agréée, sportive, sanitaire et sociale ou faisant appel à la générosité publique | Des règles spécifiques peuvent s’appliquer selon le statut et l’activité de l’association. |
Une subvention supérieure à 23 000 euros entraîne également des obligations de justification de son emploi. Le financeur peut demander un bilan, un compte de résultat ou un compte rendu financier, même si l’association n’est pas soumise à une obligation générale d’établir des comptes annuels.
Le cadre comptable applicable
Les associations qui tiennent une comptabilité d’engagements appliquent le plan comptable associatif issu du règlement n° 2018-06, applicable depuis le 1er janvier 2020. Elles doivent pouvoir produire des documents cohérents à partir de leurs écritures, notamment un livre-journal, un grand livre et, lorsque cela est nécessaire, un inventaire. En cas de doute sur un agrément, un financement ou une activité taxable, l’avis d’un expert-comptable évite de retenir un modèle trop simplifié.
Lire l’actif et le passif sans jargon
La règle fondamentale est simple : total de l’actif = total du passif. Cette égalité ne s’obtient pas en modifiant les chiffres à la fin du tableau. Elle résulte de l’enregistrement correct de chaque opération. L’actif décrit l’utilisation des ressources, tandis que le passif en indique l’origine.
L’actif : ce que l’association utilise ou attend
- Actif immobilisé : matériel informatique, véhicule, mobilier, logiciel, caution versée ou autre bien destiné à servir durablement.
- Actif circulant : stocks, créances sur les adhérents ou les partenaires, subventions à recevoir et avances.
- Disponibilités : soldes des comptes bancaires, caisse et placements disponibles.
- Charges constatées d’avance : dépenses déjà réglées qui concernent l’exercice suivant, comme une assurance payée avant son échéance.
Le passif : les ressources et les engagements
- Fonds associatifs, réserves et report à nouveau : ressources accumulées au fil des exercices.
- Résultat de l’exercice : excédent ou déficit qui sera affecté après l’approbation des comptes.
- Fonds dédiés : ressources reçues pour un projet déterminé, mais pas encore utilisées conformément à leur objet.
- Provisions : montants prévus pour un risque ou une charge probable.
- Dettes : emprunts, factures fournisseurs, salaires, cotisations sociales, impôts et autres sommes restant à payer.
- Produits constatés d’avance : recettes déjà encaissées, mais rattachées à l’exercice suivant.
Faire un bilan financier simple en cinq étapes
Pour une association de taille modeste, un tableau actif-passif peut servir de base, à condition de conserver les justificatifs et de vérifier que les statuts n’imposent pas une présentation plus complète. La méthode suivante aide à préparer une clôture fiable.
- Fixer la date de clôture, souvent le 31 décembre, puis arrêter les relevés de banque et de caisse à cette date.
- Rassembler les pièces : factures, contrats, relevés bancaires, reçus, décisions d’attribution de subventions et état des cotisations dues.
- Inventorier le matériel détenu, les créances à recevoir et les dettes non réglées, même si leur paiement intervient après la clôture.
- Classer chaque montant dans l’actif ou le passif, sans confondre une dépense avec un bien durable ni une recette affectée avec une ressource libre.
- Contrôler et présenter les comptes : vérifier l’égalité des totaux, rapprocher les soldes bancaires, puis soumettre les documents à l’instance prévue par les statuts.
La comptabilité de trésorerie enregistre les encaissements et les décaissements au moment où ils surviennent. Elle convient souvent à une petite structure sans enjeux complexes. La comptabilité d’engagements rattache les produits et les charges à l’exercice auquel ils se rapportent. Elle donne une image plus fidèle des créances, des dettes et des fonds dédiés.
Qui prépare, approuve et conserve le bilan ?
Le trésorier prépare habituellement le bilan financier de l’association, sous la responsabilité des dirigeants. Il n’est pas nécessaire d’être expert-comptable pour tenir un suivi sérieux. En revanche, une association employeuse, fortement subventionnée ou exerçant une activité économique peut avoir intérêt à se faire accompagner. L’expert-comptable peut sécuriser les écritures, les annexes et les obligations de dépôt.
Le bilan est établi à la fin de chaque exercice. Il peut aussi être utile lors d’un changement de trésorier, d’une demande de subvention, d’un contrôle fiscal, d’une dissolution ou d’un premier exercice, qui peut être inférieur à 12 mois. Après leur présentation à l’assemblée générale, lorsque les statuts le prévoient, les comptes sont approuvés et le résultat peut être affecté aux réserves ou au report à nouveau.
Lorsque le dépôt des comptes annuels est obligatoire, l’association doit respecter la procédure applicable, notamment auprès du greffe du tribunal de commerce. Le non-dépôt peut entraîner une amende administrative de 9 000 euros lorsque cette obligation s’applique. Au-delà de la sanction, des comptes absents ou incohérents fragilisent la confiance des adhérents, des donateurs, des collectivités et des partenaires. Un bilan clair, conservé avec ses pièces justificatives, protège l’association et ses dirigeants.